
近日,在易方达财富(买方投顾)广州投资交流会上,易方达财富高级基金研究员严书航带来基金投资分析及投研体系的分享。严书航表示,A股产业迭代速度加快,高端制造、AI等成长板块波动高,普通投资者很难独立完成海量基金甄别、持续跟踪、动态评估的工作。买方投顾的价值,就是把复杂的基金研究工作交由专业团队完成,以客户最终投资目标为导向,依靠完整投研体系降低投资者的选择偏差与行为损耗。
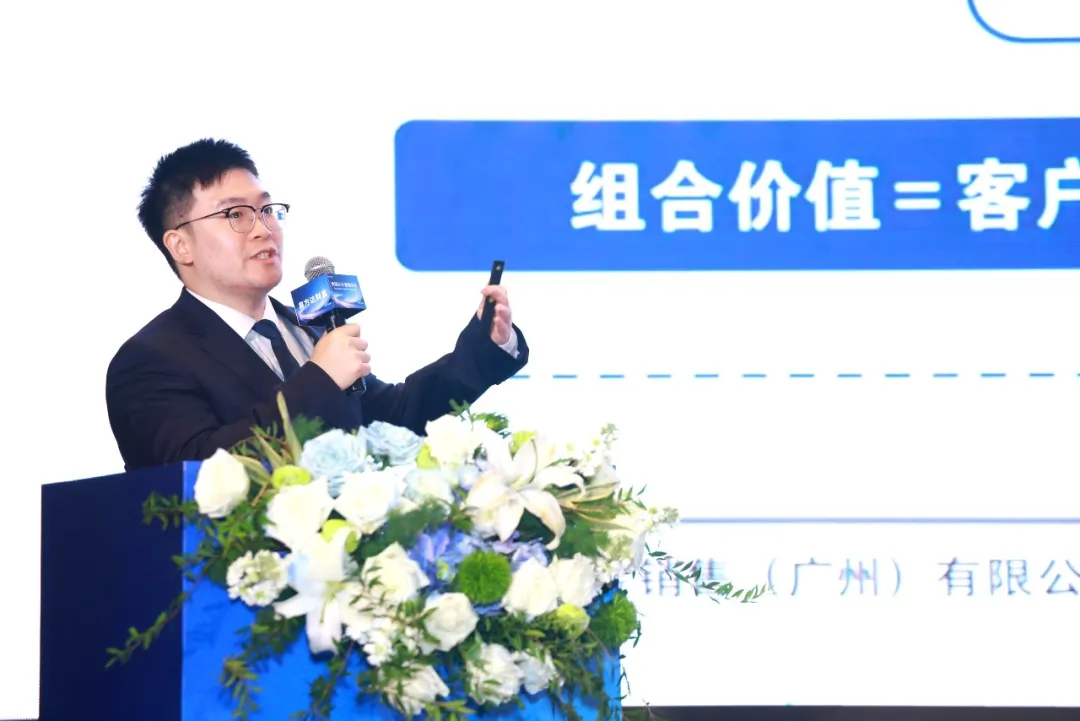
图为严书航在易方达财富广州投资交流会上做主题分享
公募投资看重长期持有 但并不等于长期“躺平”
公募基金不只是一篮子股票资产,更是一套包含分散投资、专业研究、动态调仓、制度风控在内的完整运行机制。
严书航结合历史回测数据指出,拉长时间维度看,持有期是偏股基金获取正收益的关键变量。数据显示,2010年1月至今,偏股混合基金指数滚动持有5年获得正收益的概率超过95%,跑赢中证800全收益、沪深300全收益的概率超过80%,长期持有能够显著提升投资胜率。
但他同时强调,长期持有不等于无条件永久持有单只基金。偏股基金指数曾自2021年12月13日峰值回落至2024年2月5日谷底,出现超过40%的最大回撤,即便最终收复失地,过程中投资者也要承受巨大波动。“长期有效的前提有三点:资产具有长期回报来源、基金经理能力可持续、组合风险与客户期限匹配。”
在基金选择上,严书航表示,主动、被动基金不是二选一,而是取决于定价效率和行业格局。
在市场定价效率高、个股差异小的领域,被动指数工具性价比突出,而在高端制造、AI硬件这类产业链复杂、技术迭代快、板块内部分化大的行业,指数很难充分反映产业变化,主动基金的研究价值会显著放大,基金经理相对而言可以通过识别利润兑现环节、规避技术路线风险、控制估值拥挤来创造超额收益。
全市场筛选、持续跟踪 打造基金研究闭环
“基金筛选不是简单看短期收益排名,而是一套逐层排除、多维度交叉验证的流程。”严书航介绍,面对全市场超1.3万只基金、160余家管理人,易方达财富投研团队坚持买方中立立场,不限于自家产品,搭建起分类比较、跟踪研究的完整研究链路。
严书航解释说,易方达财富第一步完成基金分类,把风险约束、产品定位相近的产品归为同一组别,再通过定量分析做初步汰劣,识别风格漂移、收益来源过度集中、回撤异常、规模异动等风险信号,之后进入定性深度调研,每年完成约900多份标准化基金经理尽调报告,重点评估基金经理投资框架稳定性、能力圈边界、言行一致性,区分业绩到底来自Beta行情还是选股能力。“数据告诉我们发生了什么,调研帮助判断为什么发生、能否持续。”经过层层筛选后,产品进入易方达财富备选库,再进一步压缩形成精选库。
短期业绩相似的基金,收益来源和未来可持续性可能完全不同。严书航举例称,基金A、基金B2025年收益分别为51.2%和50.9%,看似相近,但2026年初至今表现分别为+117.5%和-11.9%,最大回撤分别为-16.25%和-41.08%。差异来自收益来源,基金A两年选股收益贡献达+4.93%、行业中性超额+11.65%,而基金B分别为+1.69%和+2.98%;基金A两年行业配置贡献+6.47%,基金B为-4.58%。
“不少基金短期收益数据接近,但拆解收益来源、风险暴露、能力可持续性后,会呈现巨大差异,只看净值涨跌很容易形成误判。”严书航表示,基金入池并不是研究的终点,投后监测才是守护组合的关键。
严书航指出,易方达财富团队建立五大维度投后跟踪机制,持续做业绩归因、核查风格是否漂移、监控持仓集中度变化、关注基金经理与团队组织变动、跟踪产品规模与规则调整。短期业绩回落不会简单触发卖出,但如果出现投资框架发生偏移、能力圈明显漂移、核心人员变动、原有收益逻辑失效,则需要对标的重新评估。
以客户需求作为起点 构建适配的投顾策略
“优质基金只能解决局部超额收益问题,资产配置才是决定组合风险收益特征的核心。”严书航说。易方达财富投研底座实行双轮驱动,一方面自上而下开展宏观、策略、行业对比研究,基于客户收益目标、回撤承受力、投资期限确定战略资产配置中枢;另一方面自下而上开展全市场基金挖掘,二者结合支撑整套投顾策略体系。
基于这套研究底座,衍生出标准策略、多元配置、场景策略、高净值定制策略四大类,覆盖现金管理、养老教育场景、多资产配置、机构高净值个性化需求。这背后建立在整个投顾服务的闭环之上——充分了解客户诉求、确定风险预算、搭建长期资产结构、再匹配对应基金标的,最后持续归因、再平衡,根据客户需求变化不断循环往复。
严书航认为,组合构建的目标是以客户投资目标为导向。在噪音频现、K型分化加剧的市场中,买方投顾的专业价值正在于通过双轮驱动的投研体系,将复杂的资产配置与基金筛选转化为客户可理解的投顾组合,帮助客户以体系化框架替代情绪化博弈,将投资中的行为损耗转化为行为增益,力争在中长期获得匹配风险的收益。