
近日,在易方达财富(买方投顾)广州投资交流会上,平安基金基金经理张荫先分享人形机器人行业投资思考。张荫先表示,人形机器人目前仍处在0-1的早期萌芽阶段,行业呈现硬件进步快、具身大脑滞后的现实矛盾。市场应当跳出概念与题材炒作,把可重复商业化订单、工程化落地验证作为核心观测标尺,投资重心从充分博弈的零部件板块,逐步转向具身数据产业链。
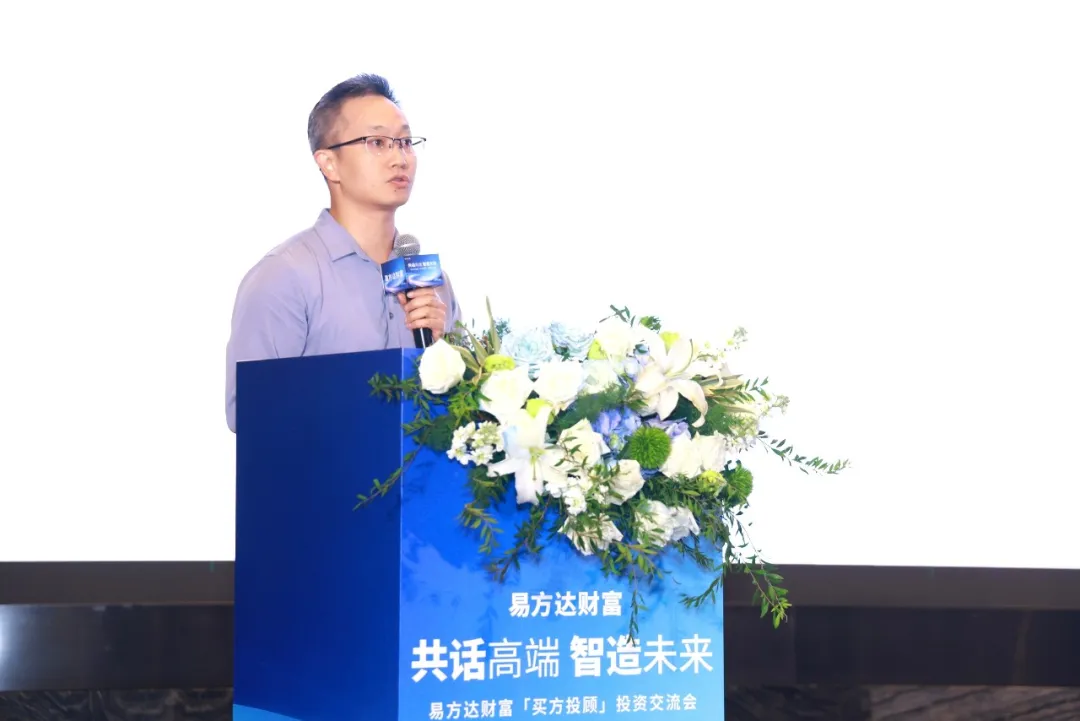
图为张荫先在易方达财富广州投资交流会上分享
行业处于0-1萌芽阶段 B端落地优先于C端消费
张荫先提出,人形机器人是大国对冲人力成本上升、资本与产业随之向外迁的解决方案,属于具备长期战略价值的行业,但产业现实和宏大叙事之间存在明显距离。当前行业整体尚处于0-1萌芽期:机器人运动硬件能力快速迭代,各类样机跑跳演示层出不穷,但代表“大脑”的具身智能算法、训练数据储备严重不足,很多样机能够完成运动表演,却难以完成复杂现实任务。
复盘2026年板块行情,板块受事件催化扰动极大,春晚表演、海外厂商发布预期、企业IPO等消息带来短期脉冲,但大多难以转化为持续行情。他指出,现阶段C端家庭消费机器人还属于远期期权,短期机会更多集中在B端工业、物流等垂直场景。判断产业是否真正跨过拐点,核心观测指标不是发布会样机演示,而是可重复落地的商业化订单,要区分科研样机采购和真正规模化商业落地。
他同时提醒,经过过去两年市场挖掘,减速器、滚珠丝杆等零部件板块估值已经充分反映乐观预期,不少标的机器人业务收入占比很低,但股价已经充分兑现预期想象。单纯博弈零部件概念的性价比已经收窄,要警惕只靠概念、样品送样就带来的估值炒作,不能把样品送样等同于定点量产。制造业重资产属性下,要通过固定资产投入、产线建设、财务数据甄别企业真实产能,避开题材炒作陷阱。
投资重心逐步转向具身数据 需做好甄别与风险平衡
在张荫先看来,人形机器人产业的核心瓶颈集中在数据积累不足、具身智能模型迭代滞后、灵巧手等核心硬件性能三大方面。当前,产业竞争焦点正从本体硬件能力转向具身大脑与数据储备,“数据铲子”的故事正在拉开序幕。
“数据是具身智能的‘新石油’,在数据侧的前瞻布局有望率先受益于产业规模化进程。”他引用数据指出,相比于2025年各厂商数百小时的数据集规模,2026年各大厂的目标均是百万小时级别,行业数据(不含仿真)最高可达2000万至5000万小时,数据采集、数据处理相关产业链迎来新的产业机遇。但他也提醒,真正有价值的数据应来自真实场景、具备泛化能力,而非单纯追求规模数字。
在投资方法上,张荫先提出“胜率、赔率、效率”的不可能三角,高景气、好公司、低估值三者很难同时满足,投资需要做取舍,不存在完美选项。面对人形机器人这种高波动成长行业,频繁博弈边际消息、追逐短期催化难度极高。与其预判市场短期情绪,更应当回归产业本源,重点考察企业原有主业基础、技术协同能力、真金白银的研发与产能投入,用数学期望去评估标的,而不是跟风追逐热点叙事。
结合估值测算,他介绍,人形机器人远期价值分为硬件本体和软件订阅两大块,软件服务长期空间巨大,但对应的是2035年的远期假设,折现到当下市值空间需要理性看待,不能直接把远期乐观假设直接当成当前股价的依据。以近期行业IPO案例为例,市场短期情绪会带来巨大的估值波动,投资者需要分清企业原有主业收益,和机器人业务带来的期权价值,不可把远期期权当作已经兑现的业绩。
“人形机器人长期成长空间毋庸置疑,但产业落地需要时间。投资者需要锚定订单落地、产能建设、数据积累等真实验证指标,在波动中寻找真正具备核心竞争力的企业。”张荫先认为,人形机器人等成长板块波动特征显著,对普通个人投资者而言,行业与标的判断门槛较高,可能更适合借助买方投顾等专业机构的力量参与。