
近日,在易方达财富(买方投顾)广州投资交流会上,易方达财富投资经理黄春瑞表示,当前国内经济呈现明显结构化特征,生产端保持韧性、外贸出口景气,但内需消费依旧偏弱。A股进入业绩修复上行周期,本轮行情更多由盈利驱动而非估值抬升,四季度可以锚定盈利主线,把握AI硬件、高端制造及出口链的结构性机会,同时通过均衡配置应对波动。
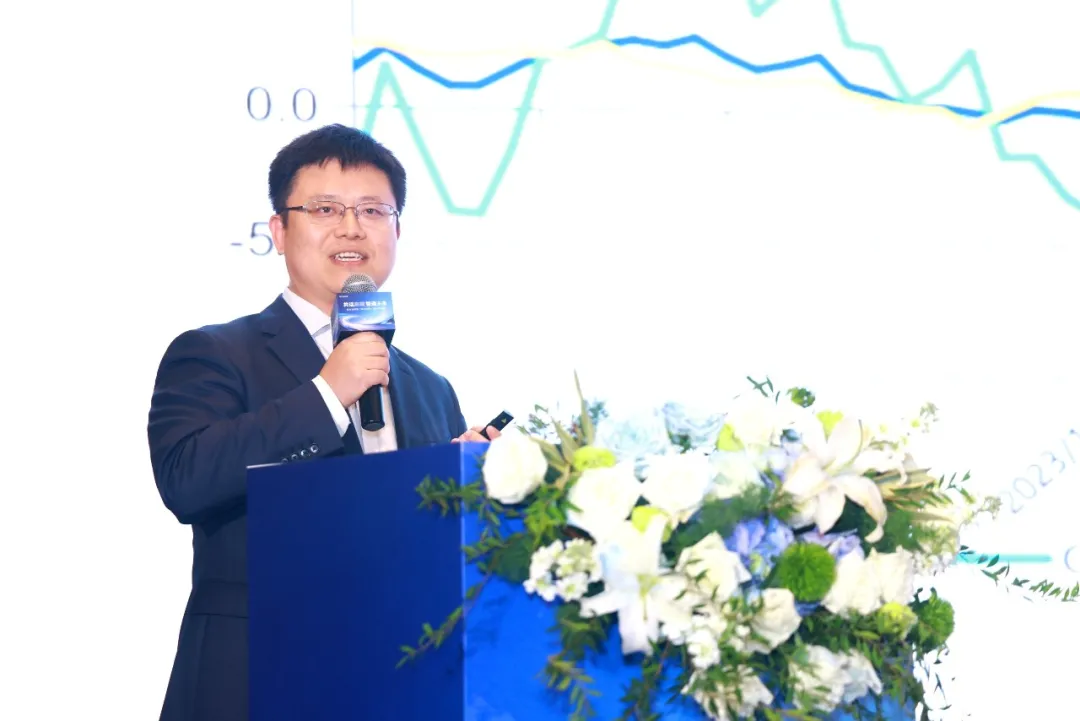
图为黄春瑞在易方达财富广州投资交流会上做主题分享
A股业绩盈利拐点显现 新兴制造成为中流砥柱
黄春瑞指出,从宏观指标来看,制造业PMI处于荣枯线附近震荡反复,结构性分化是当前最主要特征。贸易数据表现亮眼,AI与高端制造有力托举出口景气,但CPI、PPI有所反复,消费板块依旧承压,呈现“生产稳、投资弱、外贸强、消费冷”的格局。
上市公司财报印证了经济结构性改善的现实。2026年上半年全部A股营收、归母净利润增速同步抬升,全A非金融ROE时隔四年重新进入上行通道。通过杜邦拆解来看,本轮ROE改善质量较高,利润率、杠杆率同步改善,持续拖累报表的资产周转率也出现企稳迹象,属于三因素共振带来的修复。回顾A股历史规律,盈利底部抬升阶段,市场大多迎来结构性行情,ROE上行周期对估值中枢能够形成有效支撑。
从行业结构上看,电子、通信、计算机、传媒、电力设备、机械设备、国防军工、医药生物等八个行业为代表的新兴制造业利润,在全部A股(非金融非石油石化)中的合计占比持续抬升,已经从2014年的23%提升至2026年中报的42%,新兴制造业已经成为A股盈利增长的核心支柱。盈利改善一方面来自AI浪潮带动算力硬件、半导体、通信设备等科技产业链业绩爆发,另一方面来自中国制造出海红利,创新药、储能、汽车零部件、轻工家电等出口链条盈利持续改善。
黄春瑞同时提示,本轮ROE只是底部确立,改善的斜率并不陡峭。三季度阶段PPI存在反复的可能性,不能对盈利改善节奏做过于乐观的线性外推。
理性看待科技交易结构 均衡布局应对分化市场
针对市场高度关注的科技板块,黄春瑞对交易结构做了深度剖析。他介绍,2026年二季度,公募对电子、通信配置比例创下历史高位,板块交易拥挤度到达极值,也是造成6月拉升和7月快速调整的重要诱因。经过后续回调消化,TMT成交占比已经明显回落,拥挤度得到有效释放,但整体依旧处在历史偏高分位。
“交易拥挤回落不等于马上开启新一轮主升行情。”黄春瑞表示,目前科技板块基本面并未出现ROE向下拐点,业绩景气依然延续。但在交易充分换手完成,或是出现新的产业催化之前,板块或很难复刻二季度单边上行行情。8月以来全市场行业轮动强度已经攀升至年内新高,市场缺乏统一主线,热点快速切换,这种环境下押注单一板块的投资难度显著提升。
对于四季度配置思路,黄春瑞建议立足盈利主线,把握高端制造、AI硬件、出口制造链的结构性机会,同时必须重视组合均衡。当市场轮动加剧,单一方向波动放大,普通投资者很容易追涨杀跌,买方投顾的价值就在于通过分散配置平滑行业波动,力争既不错过产业升级红利,也能规避集中持仓带来的回撤风险。
黄春瑞总结,当前A股基本面已经出现积极信号,盈利上行周期或已经开启,但市场可能不会一帆风顺,会伴随交易博弈、板块快速轮动。投资者不宜简单博弈估值抬升,要回归企业盈利本身,跟踪ROE、订单兑现、出口数据等硬核指标,拒绝押注单一板块,要依靠均衡组合把握结构性机会。