
近日,易方达财富(买方投顾)投资交流会在广州举办。中金公司首席海外与港股策略分析师刘刚在会上表示,当前市场呈现典型K型分化格局,科技产业景气向上,居民端内需偏弱,在资产配置层面,他提出“哑铃型”配置思路,科技具备产业长期逻辑,但需要等待催化,红利资产可以作为底仓对冲波动。美联储加息更像是利空兑现,美债利率有望筑顶,黄金则可视为“看多期权”。
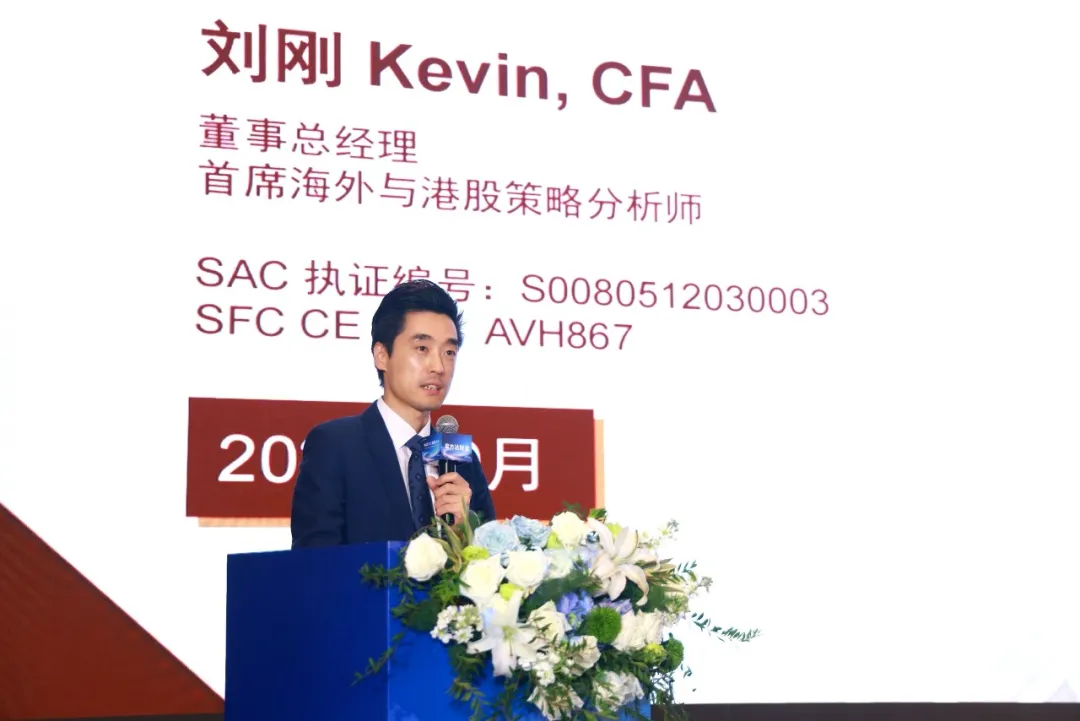
图为刘刚在易方达财富广州投资交流会上做主旨分享
中美信用周期差异 造就市场K型格局
刘刚表示,回顾2026年市场表现,结构性行情特征突出。科技相关板块收获可观涨幅,但是消费、恒生科技等板块持续承压,很多过往行之有效的历史经验,放到当下市场很容易出现误判。造成这一现象的底层逻辑,来自中美两国截然不同的私人部门信用周期。
在刘刚看来,国内居民部门信用周期持续收缩,直接影响消费板块需求,而恒生科技盈利与消费景气关联度高,因此同样受到内需偏弱的拖累。与之形成对比的是,国内科技制造类企业,在政策的大力扶持之下企业信用周期持续向上,高端制造产业链业绩不断兑现。美国同样存在K型分化,但结构和国内有所不同,美国居民部门并未出现大幅收缩,科技企业高额资本开支成为拉动经济的驱动力。
刘刚进一步补充道,在AI产业投入方面,中美两国均拿出占GDP约3-4个百分点的资源投向科技产业,AI已经对两国GDP增长形成显著贡献,但两者资金来源存在本质差异。美国AI领域投资九成来自私人部门,对短期现金流与投资回报要求更高,而国内AI投资接近一半来自政府层面的耐心资本,优先着眼长期战略发展,这也造成海内外算力产业链的估值、交易逻辑出现明显分野。
AI产业现金流承压 需等待新需求催化
为客观甄别AI产业景气度,刘刚搭建了一套AI景气跟踪指数,从需求与付费、现金流、资金来源、外部约束四大维度,整合合计20项基本面指标,用来衡量AI产业真实运行状态。
刘刚指出,当前AI产业的问题表面看主要出在现金流上,但本质是新需求空间。除微软、Meta外的云厂商二季度自由现金流已经转负,模型公司尚未转化稳定的现金流。如果AI收入形成的内生现金流足够覆盖持续扩张的资本开支,产业闭环仍成立,否则对外部融资的依赖将持续上升。“解决办法在于新需求上,否则存量博弈的‘价格战’是不可持续的。”
刘刚认为,经过二季度、三季度的回调,AI板块的交易拥挤度已经较6月的历史高点明显缓解,向下的基本面压力有所减弱,但市场行情向上突破,仍然需要等待新的应用场景、新的模型催化落地。同时也要警惕,市场会反复流传各类片面的市场噪音,投资者需要保持独立的基本面判断。
“产业发展同样存在现实挑战,尤其是大规模投资能否有效转化为有效的回报。”刘刚认为,如果缺乏打开新需求的催化,现有AI大模型竞争之下,价格战频发,企业的收入增长、现金流转化会受到扰动。同时,还需要面对融资成本、监管约束、数据中心建设限制等多重外部约束,看待产业发展要兼顾机遇与现实风险。
哑铃型配置应对分化 黄金可作为看多期权
面对极致的分化,刘刚提出了“哑铃型”配置策略。他认为,今年才是典型的哑铃策略环境:当科技特别好时,资金集中涌入;当科技有波动时,资金需要红利资产来对冲。“较优的策略是,如果科技没有趋势,就在分红里等一等;如果科技有趋势,就挪过去。”
对于周期板块,刘刚重点分析了美联储政策与美债。他认为,市场担心的美联储加息预期其实是利空兑现,“加了反而是个好事,不加未必是好事”。加息有助于解决市场对美联储不信任和美债失控的问题,有助于期限溢价回落,美债利率有望筑顶。美债的问题更多在于边际需求而非存量供给,且应动态对比成本与回报,不应静态只看成本。
对于消费板块和恒生科技,刘刚认为其行情需要等待国内居民端信用修复的明确信号。只有当财政明显向消费端倾斜时,才是配置消费或恒科的好时机。刘刚强调,不能简单把人民币升值和港股走强划上等号,人民币走强更多反映国内科技出口的景气度,港股行情更多取决于居民端内需修复,两套驱动逻辑并不相同,简单照搬旧逻辑容易造成投资失误。
针对市场关注度很高的黄金,他将黄金投资视为“看多期权”。他认为,黄金的下行风险主要来自美联储持续的激进加息,这个概率并不大,而上行收益更多依托地缘冲突、市场叙事等外部催化。但若无重大催化,持有需要承担时间成本,应当理性管理收益预期。
刘刚认为,当前K型分化的震荡环境下,市场信息庞杂,普通投资者甄别周期、过滤噪音的难度显著提升,买方投顾的专业价值进一步凸显,能够帮助投资者熨平市场波动,立足基本面进行资产配置。投资过程当中,要拒绝重仓押注单一板块,依靠均衡布局来捕捉市场结构性机会。