
近日,在易方达财富深圳投资交流会上,天风证券研究所所长助理、医药首席分析师杨松表示,创新药首获新兴支柱产业定位,医保“双目录”落地打开支付空间,同时BD交易从单品授权转向平台合作,研发与商业化闭环逐步形成。创新药投资进入“去风险”时代,关注CXO、商业化验证的龙头、Biotech等细分赛道机会。
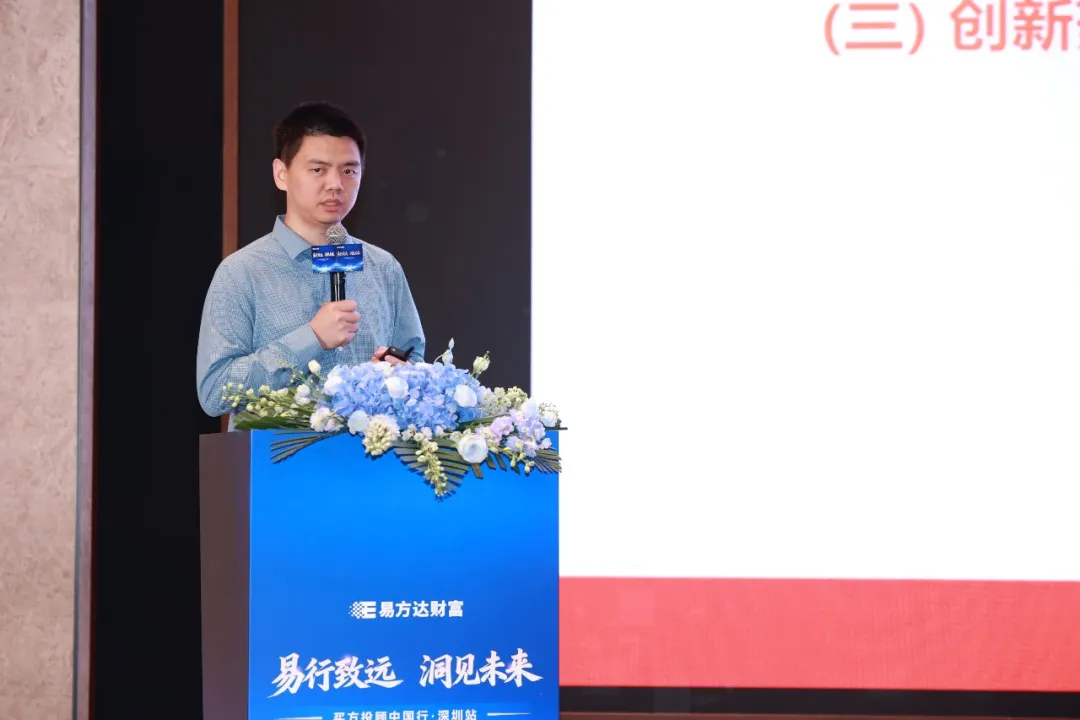
图为杨松在易方达财富深圳投资交流会上做主题分享
创新药从“跟跑”迈向“并跑”新周期
杨松表示,中国医药行业的定位发生转变。2026年政府工作报告首次将生物医药列为“新兴支柱产业”,与集成电路、航空航天、低空经济并列,这意味着产业地位显著提升。“十五五”规划中,生物制造、脑机接口、高端医疗器械被列为重点培育的新赛道,在八大前沿科技攻关方向中,生命科学相关领域占据三席,政策红利持续释放。
在支付端,杨松判断,未来2-3年医保基金或将维持紧平衡状态,收入端有望维持中高个位数增长,支出端增速控制在低个位数,为创新药腾笼换鸟提供空间。2026年医保目录调整首次实施“双目录”制度,557个品种通过初审,其中54个进入商保创新药目录,为高价创新药开辟了新的支付通道。
回顾中国创新药十年发展,杨松用一张“时间差”图表直观展示了产业进步:2001年伊马替尼在美国上市,国产同类药氟马替尼2019年获批,时间差18年;2014年PD-1在美国上市,国产特瑞普利单抗2018年获批,时间差缩短至4年;2021年BCMA CAR-T在美国上市,国产西达基奥仑赛2022年获批,时间差仅1年。
目前,中国FIC(同类首创)管线占全球比重已达24%,仅次于美国,在ADC、双抗等领域已出现全球首发药物。
杨松认为,2026年上半年中国创新药BD(商务拓展)交易总额达997亿美元,同比增长34%,而且当前BD交易结构已发生质变,从早期科伦博泰向默沙东授权7个产品,到近期恒瑞医药向BMS授权13个产品、信达生物向辉瑞授权12个产品,头部药企正从单产品授权转向平台型合作。这种打包交易是跨国药企对中国整体研发实力的认可,目前超90%的全球头部MNC(跨国药企)已在中国布局管线。
BD交易正成为创新药企重要的“自我造血”途径。2025年上半年,BD交易首付款达241亿元,占中国创新药企业融资总额的28%,已超越一级市场融资规模。
以恒瑞医药为例,其与GSK合作的12个项目中,一个临床前产品的研发投入仅数千万元,而获得的BD首付款预计超过5000万美元,投入产出比显著。这种研发-授权-再研发的闭环,同样正带动CXO(医药研发生产外包)产业链景气度回升。
创新药投资逻辑转向“去风险”时代
杨松提出,创新药投资已进入“去风险”(De-risking)时代,单纯依靠概念炒作的行情难以持续。他构建了DRPI选股框架,核心在于寻找去风险进度显著但市场尚未充分定价的机会,通过对比商业化成熟度、管线深度、BD验证、平台壁垒等进度评分与估值水平、市场预期、交易结构等定价评分,筛选正缺口标的。
基于此,他将投资周期划分为三个阶段:认知期、验证期和收获期。他认为,当前市场正处于从认知期向验证期切换的阶段。
对于2026年下半年行情,杨松判断反弹仍有望持续,但需把握节奏。7月中前为右侧确认期,超跌反弹后迎来震荡分化;后续可能迎来业绩验证强化期,上半年业绩披露可能加剧分化,配置思路应从买赛道转向买个股;后一阶段,可能为兑现期,估值向业绩驱动切换,高弹性标的将向确定性标的切换,9月的欧洲肿瘤内科学会年会(ESMO)或是全年重要的催化节点。
在配置策略上,他建议可参考金字塔结构、分层配置:配置CXO作为压舱石,把握全球研发需求复苏;配置“de-risking”中枢仓,聚焦商业化验证的龙头药企;仓位配置Biotech(生物技术)公司作为期权仓,挖掘高弹性机会。
杨松总结道,中国创新药已完成从政策驱动到产业驱动的转型,随着分子质量提升、国际化临床推进与商业化放量,行业正迎来长周期拐点。投资者应淡化短期波动,把握真创新带来的机遇。