
近日,易方达财富(买方投顾)投资交流会在北京举办。易方达财富特邀嘉宾,华泰证券研究所所长、董事总经理张继强在交流会上,结合全球格局、产业趋势与市场结构,分享了其核心投资判断。张继强认为,全球经济体呈分化格局,中国处于新旧动能转换关键期,AI为当前全球市场核心主线,资产配置应以AI主线的结构性机会为核心,保持灵活仓位并适度分散以平衡组合波动。
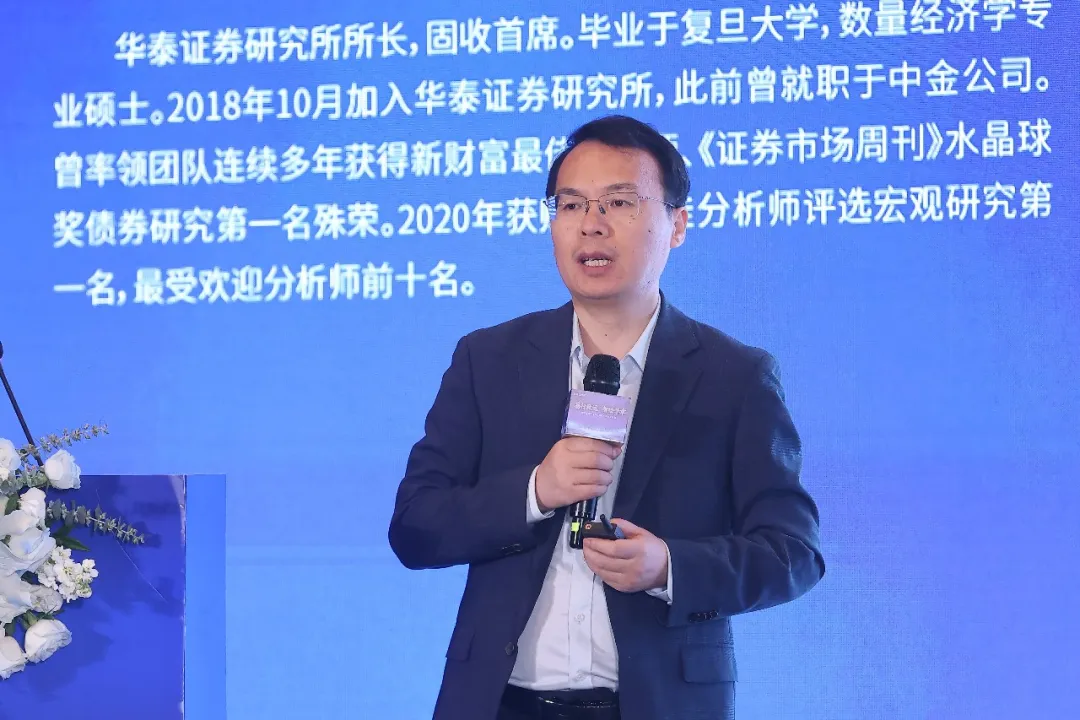
图为张继强在易方达财富投资交流活动上作主题分享
中国经济呈现显著的K型分化特征
张继强将全球主要经济体按AI产业受益度、地缘冲突冲击度划分为四类:美国在AI产业红利与地缘优势下实现双重受益;韩国、中国台湾地区等沿全球半导体产业链边缘受益;中国整体受地缘冲击偏负面但幅度有限,当前正处于新旧动能转换的关键阶段;部分资源依赖型、传统产业主导的经济体受冲击较大,并非当前配置重点。
中国经济呈现显著的K型分化特征。旧经济端,核心城市房价逐步企稳,但三四线城市仍承压,房企拿地与开工意愿偏弱,内需相关板块整体疲弱。新经济端,AI、半导体产业链如火如荼,工业企业利润增长主要由科技板块拉动,高端制造业份额持续提升。
针对市场高度关注的地缘议题,他认为其属于重要但不可研究、不可预测的范畴,过度关注反而会干扰投资决策,仅需跟踪事件进展,无需纳入核心投资框架。下半年需小幅提防中欧贸易摩擦风险;中美达成“建设性战略稳定关系”,阶段性有望保持整体平稳;美国中期选举存在一定不确定性,但对投资的实质影响有限。
流动性层面,美联储新任主席重塑政策框架与市场沟通方式,政策走向处于模糊期。全年政策节奏大概率处于“市场降息预期过于乐观、加息三次预期过于悲观”的中间状态。全球流动性在4月后呈现边际收敛特征,对黄金、比特币等对利率高度敏感的零息资产形成压制。
AI是当前全球市场的核心主线
张继强提出,在AI产业革命的大趋势下,传统宏观周期的权重有所下降,产业趋势才是决定资产表现的核心变量。AI是堪比历次工业革命级别的产业浪潮,当前仍处于产业发展早期,是贯穿全年资本市场的核心主线。
他援引黄仁勋的产业框架,指出AI产业链从能源、基建芯片到大模型、应用端形成完整的硅基经济循环,当前阶段的核心投资思路是寻找产业链供需卡点,任何技术绕不开、供给跟不上的环节都具备配置价值。
当前AI产业正从训练为主的第一阶段,向推理为主的第二阶段过渡。大模型开始深度融入工作流,成为生产环节的一部分,带动token消耗量指数级增长,算力需求持续超预期。未来科研AI、物理世界模型等方向若实现突破,将进一步打开产业空间。
投资机会沿产业链“卡点”展开,供需错配的环节盈利弹性最大。过去两年的投资主线围绕算力基础设施延伸,从GPU到存储、光模块,再到半导体设备与材料,每一个供给瓶颈环节都有望迎来盈利快速增长。当前存储仍是景气度最高的方向之一,国产半导体设备、材料链条受益于自主可控与产业景气共振,确定性较强。
全球AI产业已形成明确分工格局。美国头部云厂商负责融资与资本开支,拉动全球算力需求;东亚经济体承接制造环节,分享产业红利。韩国在高端芯片制造环节受益最显著,国内则在中低端产能转移与国产替代的双重逻辑下,迎来半导体产业链的上升周期。
从产业阶段看,当前AI渗透率仍处低位,产业趋势尚未逆转。估值层面整体已不便宜,但尚未达到严重泡沫化的程度,美股有业绩支撑的核心标的估值仍相对合理。短期需关注云厂商杠杆扩张的可持续性、开源模型对商业模型的冲击等风险点,板块波动率会随估值抬升逐步加大,但中期主线地位预计不会改变。
大类资产配置应兼顾主线与均衡
国内经济正处于新旧动能转换的关键阶段,呈现典型K型分化:房地产等传统旧经济处于调整状态,AI、半导体等新经济景气度高企,工业企业利润增长主要由科技产业链贡献。二季度受高基数、刺激政策退坡等短期因素影响,经济数据偏弱,下半年整体情况有望小幅改善。
A股资金层面,场外资金整体充裕但入市总量不及去年,市场呈现“老经济”ETF持续赎回、科技方向资金持续涌入”的分化特征。下半年保险资金有望成为重要增量资金来源,市场风格或从极致缩圈走向“核心+卫星”配置的适度均衡。短期市场波动受半年末机构调仓、产业事件扰动影响,但不改长期主线逻辑。
具体配置上结构性机会为主:一是AI仍为核心主线,重点关注半导体设备、材料等国产替代链条,海外可关注台积电等全球算力核心标的;二是电网设备、有色等景气品种虽当前涨价弹性不足,但具备轮动配置价值;三是券商、创新药等独立行情品种可作为组合对冲工具;四是传统白马、红利资产当前已具备估值性价比,处于左侧布局窗口,可作为债基替代品种长期配置。
其他大类资产方面,港股因流动性偏弱、产业结构偏传统,整体表现偏弱,需等待全球流动性好转才会有系统性机会;美股、美债均以结构性机会为主;黄金阶段性接近底部,但中长期配置价值已有所下降,可维持低配。