
近日,易方达财富(买方投顾)投资交流会在北京举办。易方达财富投资经理韩越在会上做下半年行业投资机会分析主题分享。韩越认为,2026年全球主要经济体与大类资产表现呈分化特征,AI资本开支开启新一轮工业周期,下半年围绕AI资本开支产业链,重点关注供给约束环节的投资机会,同时布局有色、消费等低位顺周期板块,兼顾景气投资与估值修复机会。短期权益市场呈现高拥挤交易状态,提示注意波动率放大的风险及交易节奏把握。
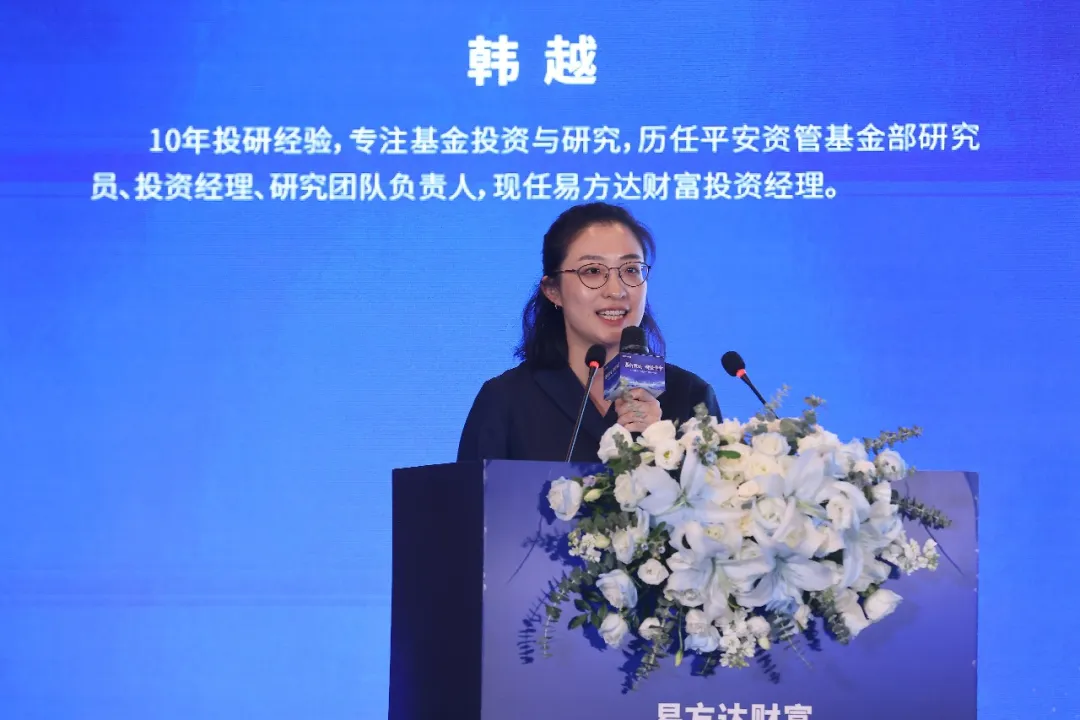
图为易方达财富投资经理韩越作主题分享
全球宏观呈现深度分化 AI重塑资产定价底层逻辑
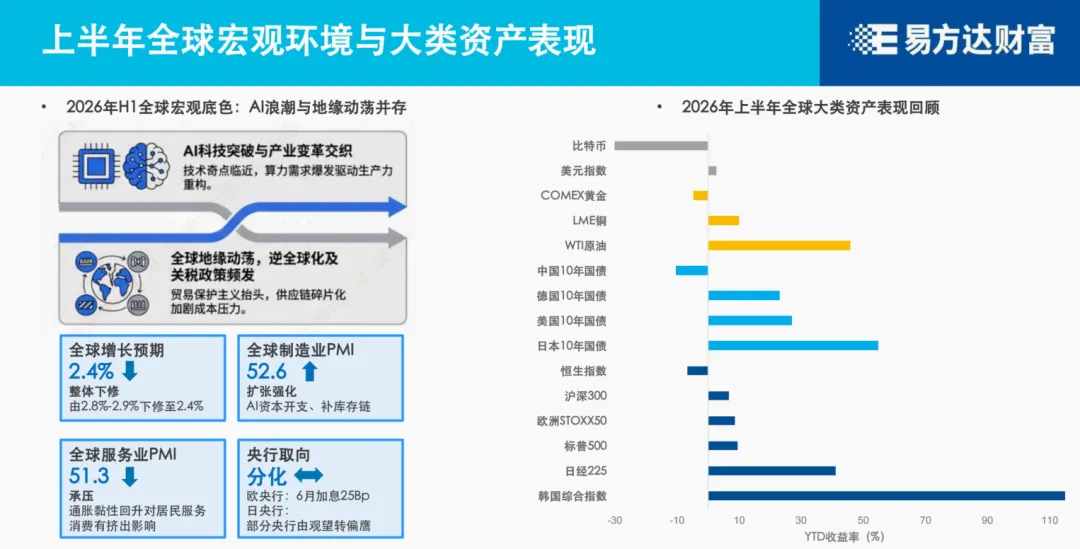
2026年上半年全球市场的核心底色,是AI技术变革与地缘冲突持续并行,全球经济整体呈现鲜明的分化特征,这也是今年以来各类资产定价的核心底层逻辑。
面对能源冲击与供应链扰动,全球各大央行货币政策走向出现分化,多个海外经济体货币政策转向偏鹰,全球流动性边际上收紧,这些变化可以从比特币、黄金商品今年以来的收益率以及各国国债收益率的差异上体现出来。
同时,在AI资本强劲开支的支撑下,全球制造业PMI指数呈现扩张特征,而由于通胀回升对居民消费的阶段性挤出,全球服务业PMI指数承压,这一分化反映到资本市场上,表现为极致分化的结构表现:受益于AI资本开支的国家、板块表现强劲,而其它国家、板块表现疲弱。
今年以来,中美两大经济体最引人注目的特征就是“K型”分化。美国的分化主要体现在两个维度:一是产业投资维度上,美国AI相关设备、知识产权投资增速大幅走高,传统建筑、地产投资下滑;二是在日益扩大的贫富差距及高油价的冲击下,中产和低收入群体的实际购买力有所下降。而我国的“K型”分化主要体现在经济新旧动能的切换,当前国内高技术制造业工业增加值维持高景气,而地产、传统内需制造相对疲弱,AI相关出口成为出口的核心拉动力量。
展望下半年大类资产的投资机会与潜在风险,韩越提出了几个观察点:一是从目前市场对美债的定价逻辑来看,资金较充分定价了未来美联储加息的预期,并正在持续计价AI长期资本开支带来的经济增长,后续可以通过跟踪相关宏观数据与预期的比较,来选择相关资产进行配置。二是虽然AI投资与建设的投资开支真实且巨大,其投资回报及对经济社会的中长期影响仍需持续进行跟踪与评估,尤其是AI带来的贫富差距变大及结构性失业等问题,或将带来后续相关政策的再平衡。三是短期权益市场进入业绩验证期,考虑到全球股票市场进入高拥挤交易状态,波动率的放大不可避免,建议注意投资节奏。
AI资本开支开启工业超级周期 均衡配置成长与修复两条主线
在韩越看来,本轮AI产业扩张并非短期题材行情,当前全球AI资本开支周期,属于跨度数年的工业级周期,成长持续性具备坚实基本面支撑。
2026年全球AI资本开支规模预计达到1万亿美元,庞大资金会沿着清晰的产业链分层完成分配,不同环节景气度、供给缺口存在明显差异。对比2000年科网泡沫、2014-2015年互联网行情,本轮AI最大区别在于资本开支直接传导至实体工业品需求,从半导体芯片延伸至电力设备、工业机床、新材料,从而带动全球制造业复苏。
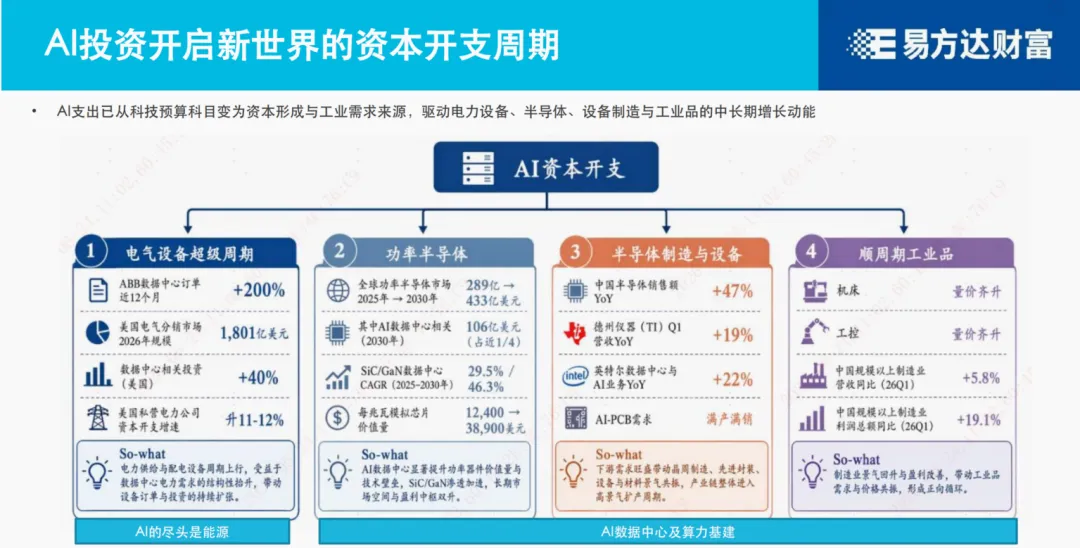
韩越认为,本轮A股AI行情与历史题材炒作存在本质区别,市场上涨核心依托企业盈利及预期改善,估值抬升节奏相对克制,同时当前市场交易拥挤度尚未触及历史极端高点,不存在全面泡沫化的基础。
今年以来,A股市场分行业涨跌幅和盈利上修幅度呈现正相关,其中通信、电子、电力设备等涨幅靠前的板块,均对应持续上调的盈利预期。
虽然目前主要经济体的股票市场成交集中度均处于较高水平,但目前尚未达到历史极值水平;同时,通过复盘发现,在大的产业趋势到来时,市场成交集中度往往会突破过去长期的阈值。从操作层面来说,需要注意的是高拥挤度会增加相关资产受事件扰动时的波动率。
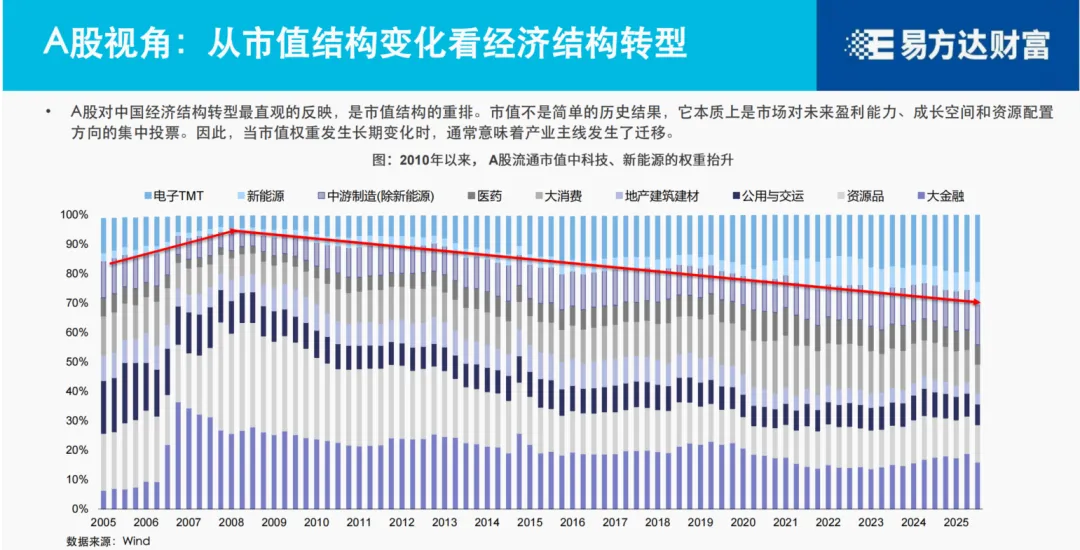
与此同时,将视线拉长到更宽的时间维度,从A股市值结构的变化反映出我国经济结构的转型,相关行业市值占比的上升本身也会带来成交占比中枢的抬升。
落实到下半年配置层面,市场存在两条可跟踪的投资主线。首要主线依旧是沿着AI链布局芯片、存储、光模块、电力设备等高景气细分,选股层面优先筛选具备落地订单、业绩持续上调的企业,规避无实际业务支撑的纯题材标的。
第二条主线是传统行业估值修复机会。当前,多数行业估值徘徊在历史中枢附近,随着下半年宏观环境的边际变化,有色、化工材料、部分消费板块或将迎来估值修复窗口,适合作为组合对冲仓位,平滑科技赛道的高波动。
在韩越看来,高景气成长赛道仍是配置主线,低位顺周期和红利资产则具备阶段性配置价值,可作为组合的补充方向。长期维度无需看空AI产业发展空间,但短期要警惕估值透支、自由现金流持续恶化的细分标的,等待中报企业业绩集中验证后,再动态调整成长赛道持仓比例,以动态均衡思路应对当下结构分化的复杂市场环境。